Seizoensfinanciering: factoring vs. kaskrediet
Heeft jouw bedrijf periodes met veel meer omzet dan andere, een piekseizoen, een drukke cyclus rond bepaalde maanden, een korte periode waarin alles tegelijk moet gebeuren? Dan ken je het probleem: je moet voorraad inkopen, personeel inzetten of leveranciers betalen vóórdat je klanten hun facturen betalen. Een kaskrediet en factoring zijn twee manieren om dat gat te overbruggen, maar ze werken fundamenteel anders.
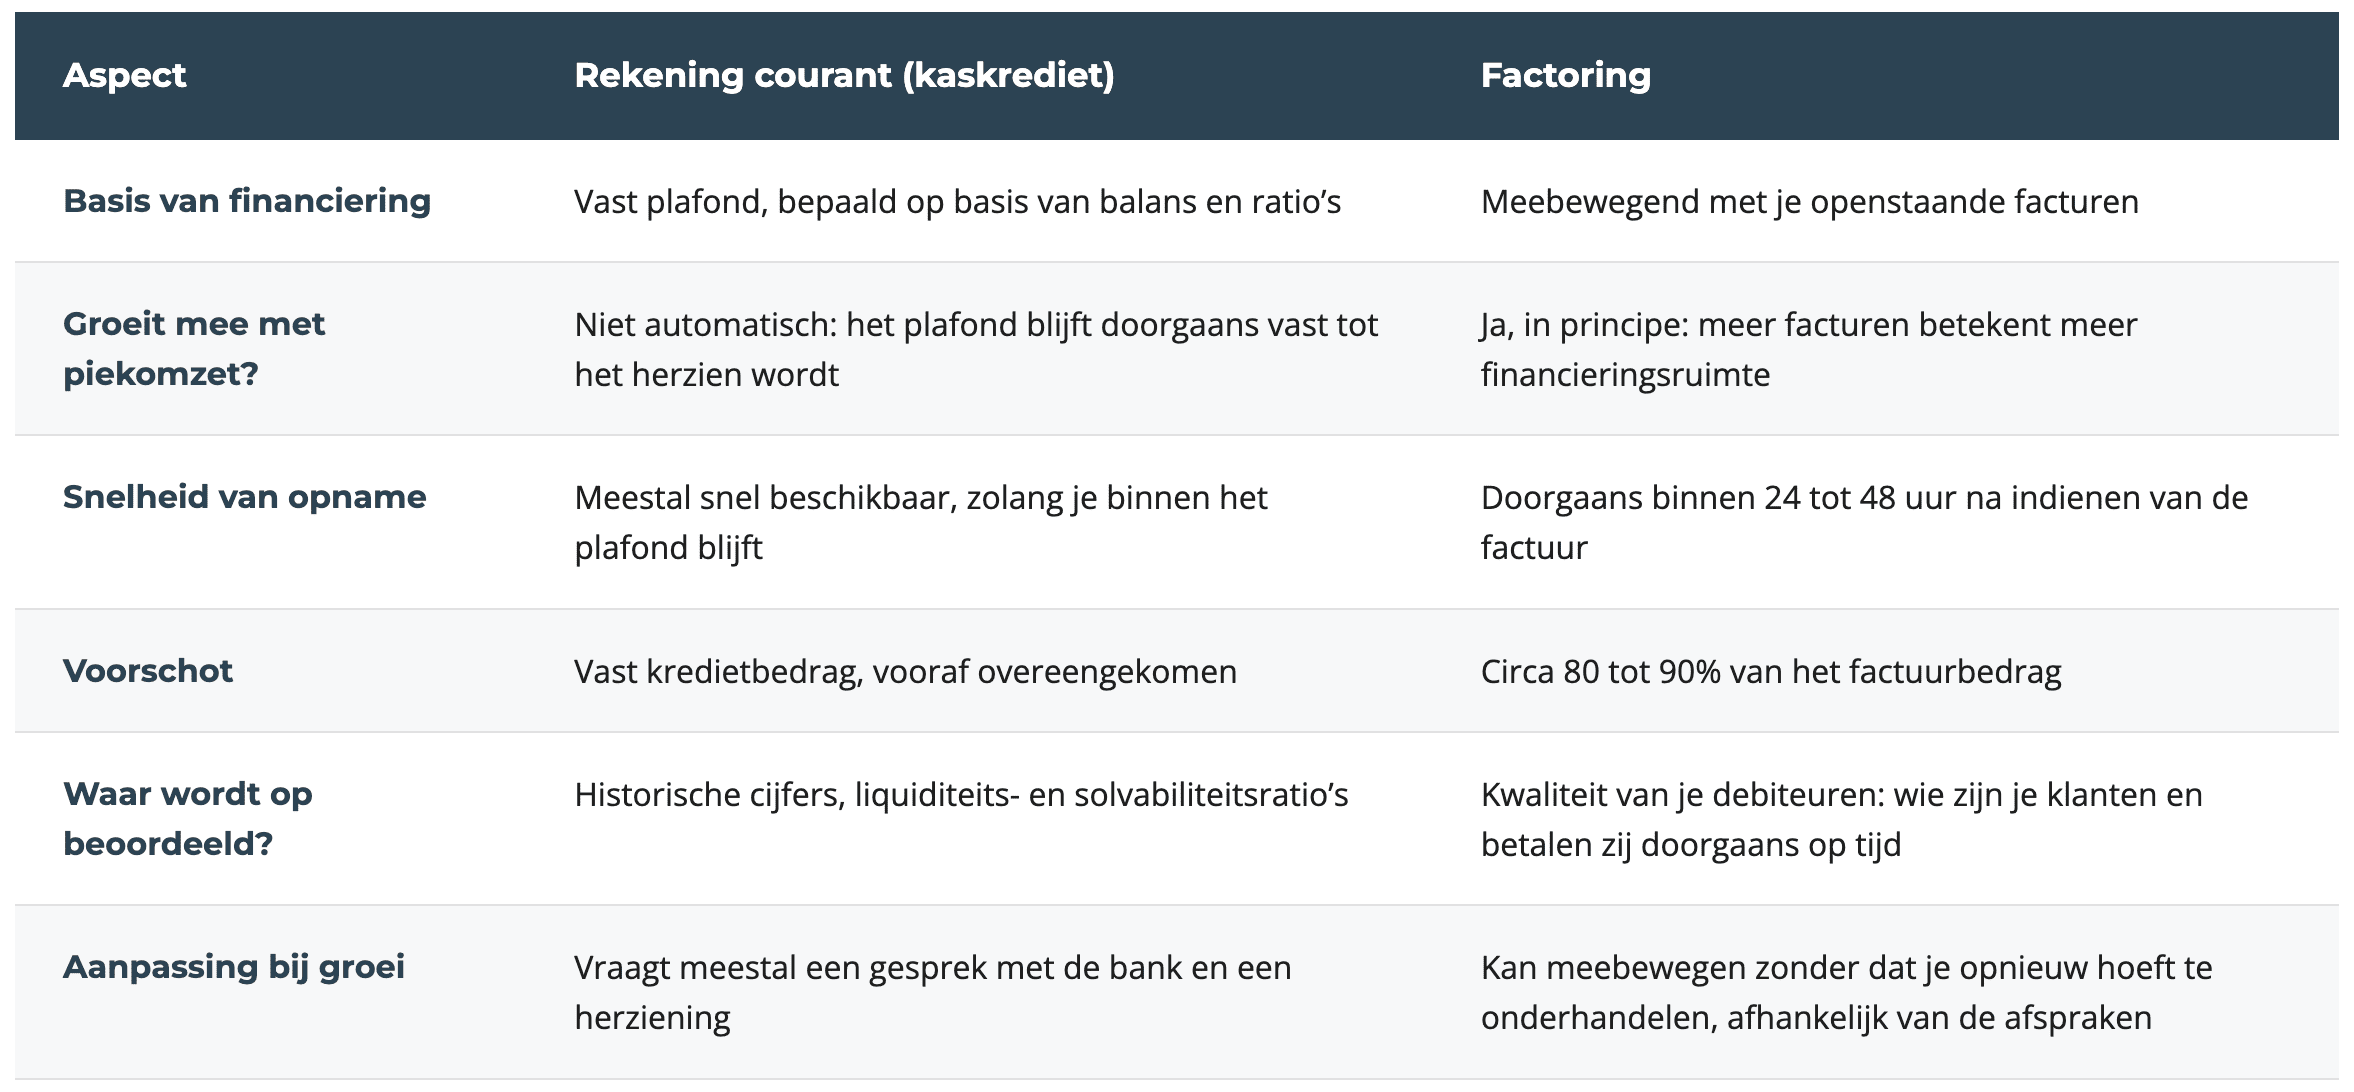
Het belangrijkste verschil: een kaskrediet heeft een vast plafond dat je bank vooraf bepaalt op basis van je (historische) cijfers. Factoring beweegt in principe mee met je omzet, omdat het gebaseerd is op je openstaande facturen. Voor bedrijven met sterke seizoensschommelingen kan dat verschil een rol spelen bij de keuze tussen beide.
In dit artikel leer je:
- Wat een kaskrediet is en waar de grenzen van dit instrument liggen bij seizoensgebonden omzet
- Hoe factoring kan inspelen op pieken in je facturatie
- Een vergelijking tussen beide financieringsvormen op de belangrijkste punten
- In welke situatie een kaskrediet, factoring, of een combinatie logischer is
- Antwoorden op veelgestelde vragen over seizoensfinanciering
Wat is seizoensfinanciering precies?
Niet elk bedrijf heeft een gelijkmatige omzet doorheen het jaar. Sommige sectoren kennen duidelijke piekmomenten: extra inkoop van voorraad, tijdelijk meer personeel, of een korte periode waarin het grootste deel van de jaaromzet wordt gerealiseerd. Zo kan de kleding- of textielsector twee keer per jaar een uitgesproken piekmoment kennen, bijvoorbeeld rond seizoenscollecties. Dit is een voorbeeld ter illustratie van het type schommeling waar seizoensfinanciering een antwoord op probeert te bieden, niet een garantie dat elke situatie hetzelfde verloopt.
Het financieringsprobleem zit in de timing: kosten (inkoop, lonen, leveranciers) vallen vaak vóór het moment waarop klanten hun facturen betalen. Hoe groter het piekseizoen, hoe groter dat tijdelijke gat kan worden. Seizoensfinanciering is een verzamelnaam voor de manieren waarop een bedrijf dat gat opvangt, bijvoorbeeld via een kaskrediet bij de bank of via factoring.
Kaskrediet: hoe het werkt
Een kaskrediet is een kredietlijn die je bank je toekent tot een vooraf vastgelegd plafond. Je kunt dit krediet opnemen en terugbetalen naargelang je behoefte, zolang je binnen dat plafond blijft.
De bank bepaalt dat plafond doorgaans op basis van je historische cijfers en financiële ratio's, zoals liquiditeits- en solvabiliteitsratio's. Dat betekent dat het plafond in principe vaststaat, ook tijdens een piekseizoen waarin je eigenlijk meer nodig hebt. Wil je het plafond verhogen, dan vraagt dat meestal een nieuw gesprek met de bank en een herziening van je dossier, wat tijd kan vragen.
Factoring als antwoord op seizoensschommelingen
Factoring werkt anders: in plaats van een vast plafond, financier je je openstaande B2B facturen voor voltooide diensten of leveringen. Bij Commercial Finance Group ontvang je doorgaans binnen 24 tot 48 uur 80 tot 90% van het factuurbedrag.
Omdat de financiering gekoppeld is aan je facturatie, kan de beschikbare ruimte in principe meebewegen met je omzet: meer facturen tijdens een piekseizoen betekent meer financieringsruimte, zonder dat je daarvoor telkens opnieuw een plafond moet laten herzien. De beoordeling draait daarbij niet in de eerste plaats om je historische balans, maar om de kwaliteit van je debiteuren: wie zijn je klanten, en betalen zij doorgaans op tijd.
Even ter illustratie (een voorbeeldscenario, geen concrete klantcase): een bedrijf in de kleding- of textielsector met twee uitgesproken piekmomenten per jaar zou dit patroon in principe via factoring kunnen opvangen, omdat de financiering meebeweegt met de facturen uit die piekperiodes in plaats van gebonden te zijn aan een vast jaarplafond.
Een paar voorwaarden om in aanmerking te komen bij Commercial Finance Group:
- Minimale jaaromzet van €120.000
- Enkel B2B-facturen voor reeds voltooide diensten of leveringen
- De bouwsector komt niet in aanmerking
- Recourse factoring, met een optionele kredietverzekering
Vergelijking: factoring vs. kaskrediet bij seizoensfinanciering
Wanneer kies je voor wat?
Kaskrediet is doorgaans logischer wanneer:
- Je omzet vrij voorspelbaar is en de schommelingen beperkt blijven
- Je al over voldoende ruimte in je bestaande kredietlijn beschikt
Factoring is doorgaans logischer wanneer:
- Je piekseizoen structureel meer financiering vraagt dan je huidige kredietlijn toelaat
- Je facturatie sterk groeit of schommelt en je financiering wilt die daarmee kan meebewegen
- Je liever niet telkens opnieuw moet onderhandelen over een hoger plafond
Sommige bedrijven combineren beide. Het bankonafhankelijk factoringprogramma van CFG kan immers een perfecte aanvulling zijn op bestaande kredieten. Door dit programma te combineren, vermijd je de afhankelijkheid van één bankcaire partij.
Veelgestelde vragen over seizoensfinanciering
Groeit mijn financieringsruimte automatisch mee tijdens een piekseizoen bij factoring?
De ruimte is in principe gekoppeld aan het volume en de kwaliteit van je facturen, en kan daardoor meebewegen met een piek in je facturatie.
Is factoring geschikt voor sectoren met een uitgesproken seizoenspatroon?
Factoring kan hierbij helpen, omdat de financiering meebeweegt met je facturatie in plaats van gebonden te zijn aan een plafond. Zo kan bijvoorbeeld een sector met twee piekmomenten per jaar, zoals de kleding- of textielsector, perfect gebruikmaken van factoring om die pieken te financieren. Of factoring ook voor jouw specifieke sector en situatie past, hangt af van je concrete omstandigheden.
Kan ik factoring combineren met mijn kaskrediet?
Het bankonafhankelijk factoringprogramma van CFG kan een perfecte aanvulling zijn op bestaande kredieten.
Aan welke voorwaarden moet ik voldoen om in aanmerking te komen bij CFG?
De belangrijkste voorwaarden zijn een minimale jaaromzet van €120.000, uitsluitend B2B-facturen voor reeds voltooide diensten of leveringen.
Meer weten?
Twijfel je welke financiering het beste past bij de fase waarin jouw bedrijf zich bevindt? Commercial Finance Group denkt graag vrijblijvend met je mee.
- Telefoon: +32 (0)2 626 00 90
- E-mail: sales@commercialfinance.be