
PME en croissance ? Les solutions de financement adaptées à chaque étape
Ce qui fonctionnait lorsque votre entreprise démarrait ne convient souvent plus dès qu’elle commence à croître. Une forme de financement suffisante quand votre chiffre d’affaires était encore limité peut soudain se révéler trop étroite pendant une poussée de croissance. Ce n’est pas que vous faites quelque chose de mal : chaque étape de croissance entraîne simplement un besoin de financement différent.
Le principe de base : plus vous croissez vite, plus votre financement doit suivre votre chiffre d’affaires, au lieu d’être figé dans un plafond fixé une fois pour toutes. C’est notamment autour de cette question que tourne souvent le choix entre, par exemple, un crédit bancaire classique et l’affacturage.
Dans cet article, vous découvrirez :
- Pourquoi votre besoin de financement évolue à mesure que votre entreprise grandit
- Quelles options de financement conviennent généralement aux phases de démarrage, de croissance et d’expansion
- Pourquoi réaliser un bénéfice et disposer d’une trésorerie suffisante ne sont pas la même chose
- Comment l’affacturage peut en principe suivre un chiffre d’affaires en croissance
- Ce que signifie « devenir finançable par les banques » pour une entreprise en croissance
Pourquoi votre besoin de financement change à chaque étape de croissance
La croissance coûte de l’argent avant d’en rapporter. Vous achetez des matières premières ou du stock, vous engagez du personnel supplémentaire, ou vous acceptez un client plus important, souvent avant même qu’il n’ait payé votre facture. Plus cette croissance est importante et rapide, plus l’écart temporaire entre les coûts et les recettes peut se creuser.
Cela explique aussi pourquoi une entreprise peut dégager un bénéfice comptable tout en manquant de liquidités. Un client plus important qui paie, par exemple, à 60 jours peut produire de beaux chiffres sur le papier, alors que le compte se vide : fournisseurs, salaires et autres frais, eux, doivent bien être payés entre-temps. Il s’agit de l’illustration d’un principe général, pas d’un cas client concret, mais elle montre pourquoi trésorerie et bénéfice sont deux choses différentes.
Étape 1 : démarrer avec une jeune entreprise
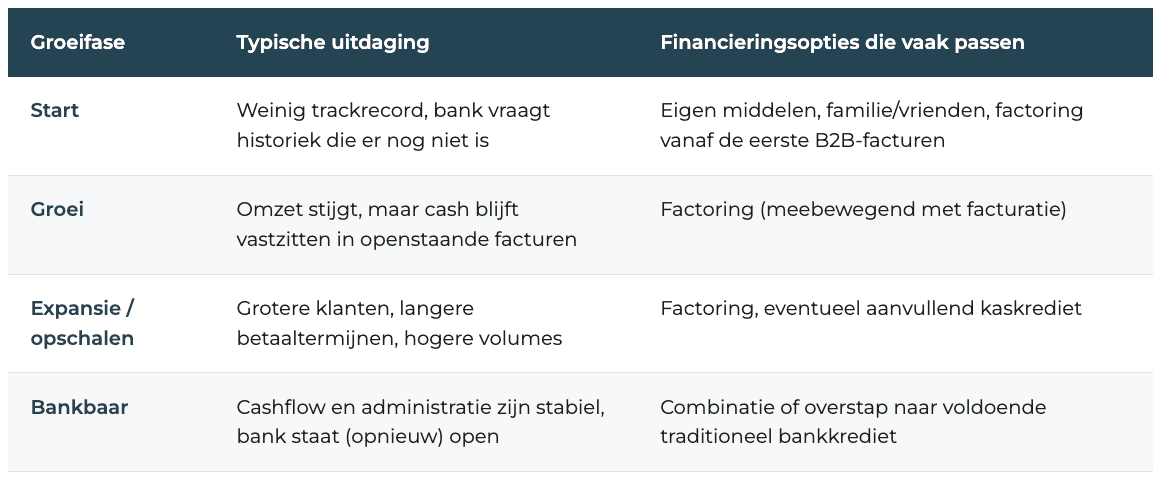
Une entreprise qui démarre a souvent encore peu d’historique. Pour leur évaluation, les banques regardent généralement les chiffres historiques et les ratios, et ceux-ci n’existent tout simplement pas, ou à peine, pour une jeune entreprise. Un crédit bancaire classique est donc souvent plus difficile à obtenir à ce stade.
À cette étape, les options les plus courantes sont les fonds propres ou le financement par la famille et les amis. L’affacturage peut lui aussi entrer en ligne de compte très tôt, car l’évaluation ne repose pas d’abord sur votre historique, mais sur la qualité de vos clients (débiteurs). Chez Commercial Finance Group, les conditions sont peu nombreuses : un chiffre d’affaires annuel minimal de 120.000 €, uniquement des factures B2B, et ces factures doivent porter sur des services ou des livraisons déjà réalisés.
Étape 2 : croître, avec une trésorerie sous pression
Dès que le chiffre d’affaires commence à augmenter, le problème se déplace : ce n’est plus le manque de clients, mais l’argent immobilisé dans les factures en attente de paiement. Plus de chiffre d’affaires, c’est souvent aussi plus de coûts à préfinancer, alors que vos clients continuent de payer à leur propre rythme.
Un crédit de caisse peut apporter un soulagement temporaire, mais son plafond est généralement fixé sur la base des chiffres antérieurs et n’évolue pas automatiquement avec un chiffre d’affaires en hausse. L’affacturage fonctionne autrement : comme le financement est lié à votre facturation, la marge disponible peut en principe croître avec votre chiffre d’affaires. Chez Commercial Finance Group, vous recevez en général 80 à 90 % du montant de la facture en 24 à 48 heures.
Étape 3 : changer d’échelle et s’étendre
Avec une croissance plus soutenue arrivent souvent des clients plus importants, des volumes plus élevés et des délais de paiement plus longs. Cela demande un financement capable de suivre, sans devoir faire réviser un plafond auprès de votre banque à chaque fois.
Étape 4 : devenir finançable par les banques
À mesure que la trésorerie et l’administration se stabilisent, une entreprise peut (de nouveau) devenir attrayante pour un financement bancaire traditionnel. Commercial Finance Group se positionne ici délibérément comme un « pont vers la bancabilité » indépendant des banques : une période d’affacturage peut contribuer à une trésorerie plus stable et à une comptabilité clients mieux structurée, ce qui peut, à terme, aider lors d’une demande de crédit bancaire.
Cela ne signifie pas que toutes les entreprises finissent par se tourner vers le financement bancaire. Une solution indépendante des banques reste d’abord, aussi à plus long terme, le choix le plus adapté pour de nombreux entrepreneurs, par exemple parce que la flexibilité et la rapidité correspondent mieux à leur façon de travailler. Par ailleurs, ce n’est pas une question de « l’un ou l’autre ». Le programme d’affacturage indépendant des banques de Commercial Finance Group peut parfaitement compléter vos crédits bancaires existants ou futurs.
Les options de financement par étape de croissance, en résumé
Questions fréquentes
Puis-je recourir à l’affacturage si je démarre, sans historique ?
C’est possible, car l’évaluation en matière d’affacturage porte surtout sur la qualité de vos débiteurs et non d’abord sur votre historique. Vous devez toutefois remplir les conditions générales, comme le chiffre d’affaires annuel minimal de 120.000 € et uniquement des factures B2B pour des services ou des livraisons déjà réalisés.
Ma marge de financement augmente-t-elle automatiquement avec mon chiffre d’affaires grâce à l’affacturage ?
La marge est en principe liée au volume et à la qualité de vos factures, et peut donc suivre un chiffre d’affaires en croissance. Chaque dossier est toutefois évalué individuellement : ce n’est pas un automatisme, sans aucun contrôle.
Quand dois-je passer de l’affacturage à un prêt bancaire ?
Cela dépend fortement de votre situation : la stabilité de votre trésorerie, votre comptabilité, et les conditions qu’une banque peut vous proposer à ce moment-là. Certaines entreprises combinent les deux formes, d’autres passent de l’une à l’autre avec le temps. Il vaut mieux examiner la question au cas par cas, éventuellement avec Commercial Finance Group ou votre banque.
Et si mon entreprise croît plus vite que mon financement actuel ne le permet ?
C’est précisément la situation dans laquelle un plafond de crédit fixe peut devenir un frein. L’affacturage peut aider, car le financement suit votre facturation au lieu d’être lié à un montant fixé une fois pour toutes.
Envie d’en savoir plus ?
Vous hésitez sur le financement le mieux adapté à la phase que traverse votre entreprise ? Commercial Finance Group réfléchit volontiers avec vous, sans engagement.
- Téléphone : +32 (0)2 626 00 90
- E-mail : sales@commercialfinance.be