Financement saisonnier : affacturage ou crédit de caisse
Votre entreprise connaît-elle des périodes où le chiffre d’affaires est nettement plus élevé qu’à d’autres moments : une haute saison, un cycle chargé autour de certains mois, une courte période où tout doit se faire en même temps ? Alors vous connaissez le problème : vous devez acheter du stock, mobiliser du personnel ou payer vos fournisseurs avant que vos clients ne règlent leurs factures. Le crédit de caisse et l’affacturage sont deux façons de combler ce vide, mais elles fonctionnent de manière fondamentalement différente.
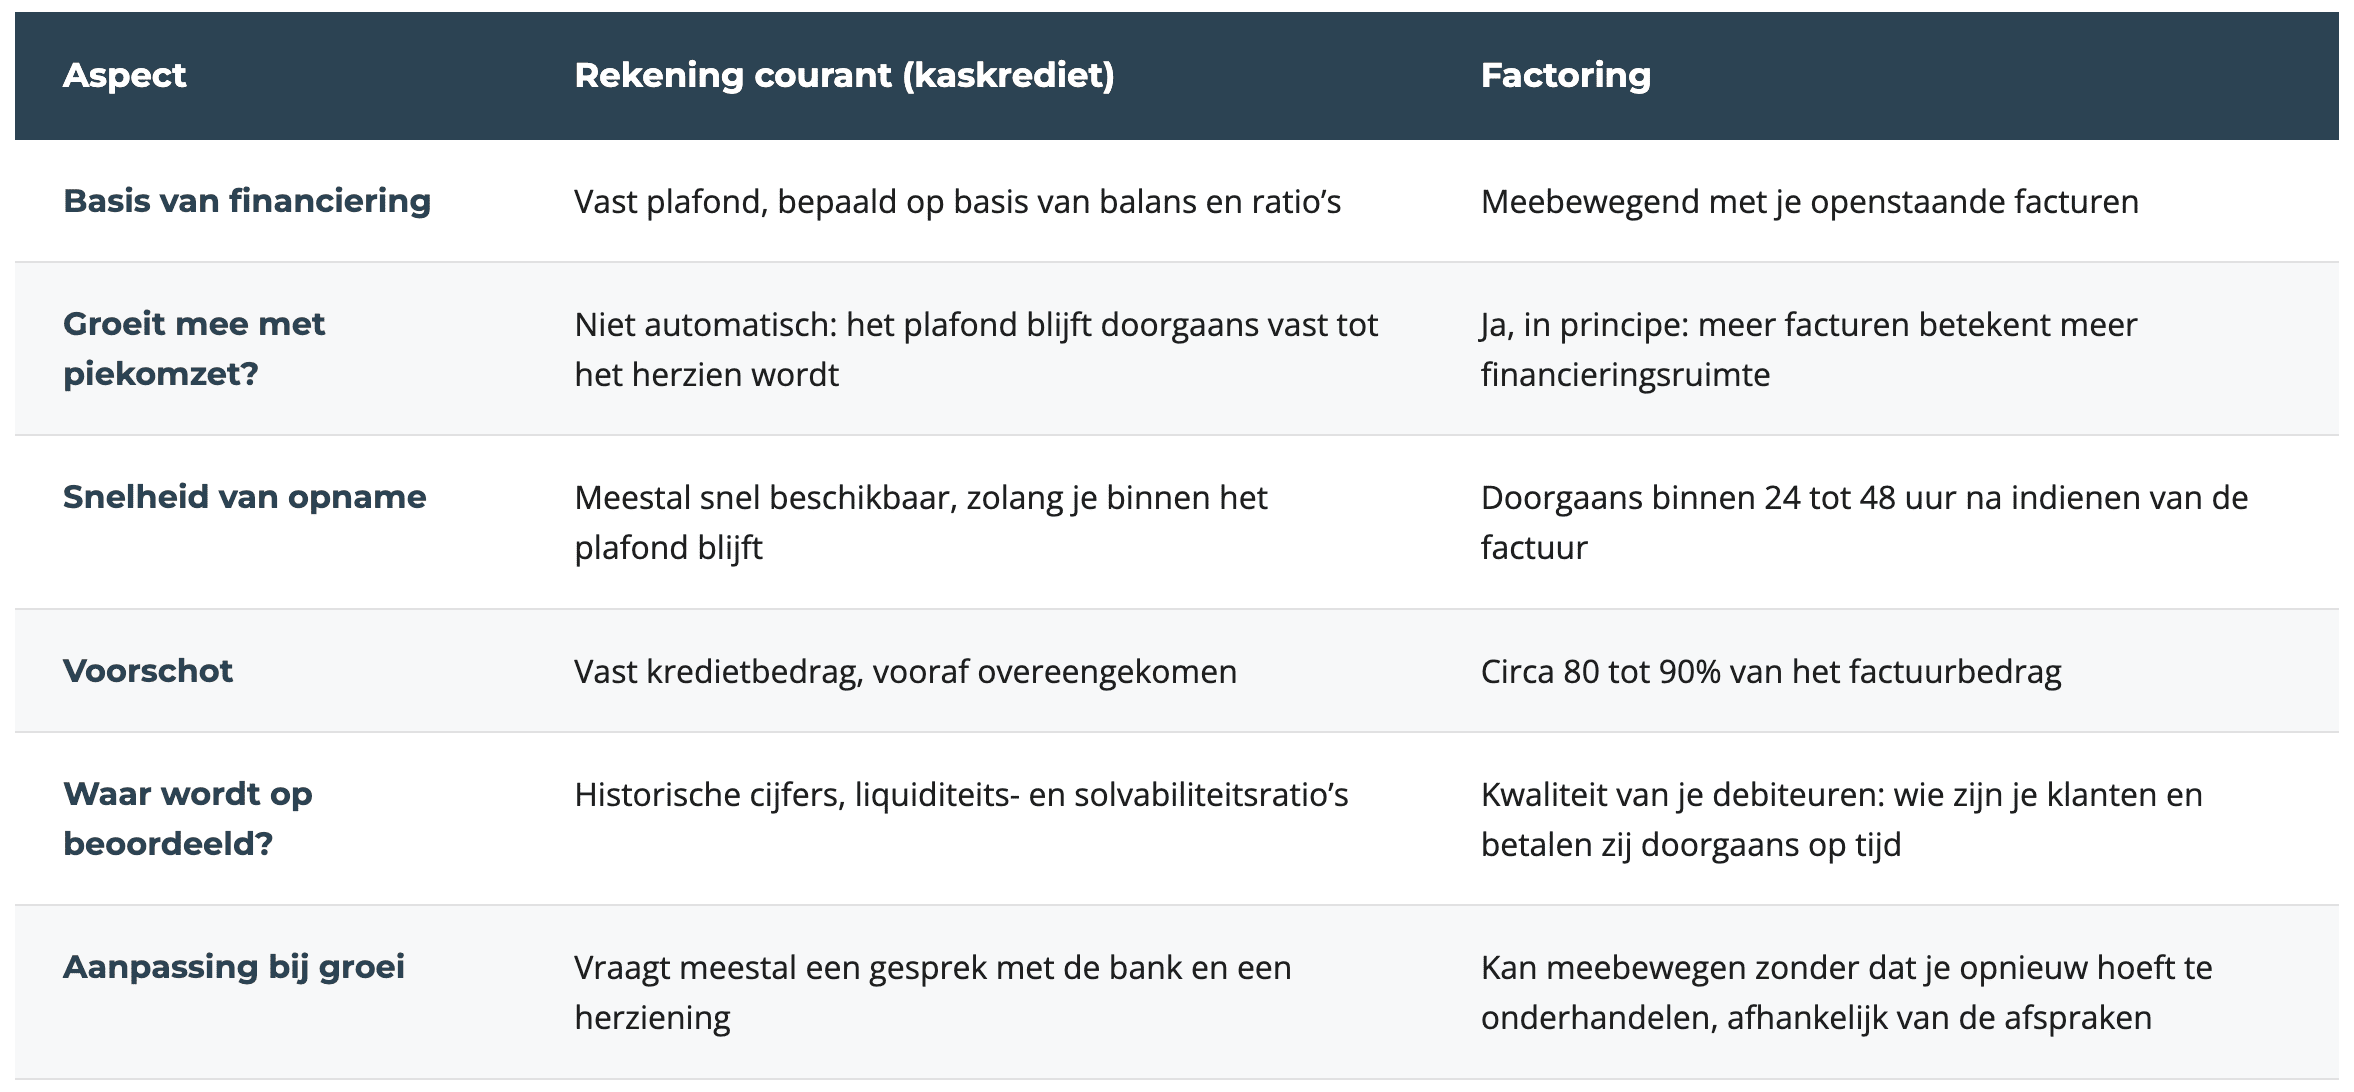
La principale différence : un crédit de caisse a un plafond fixe, que votre banque détermine à l’avance sur la base de vos chiffres (historiques). L’affacturage, lui, suit en principe votre chiffre d’affaires, car il repose sur vos factures en attente de paiement. Pour les entreprises soumises à de fortes variations saisonnières, cette différence peut peser dans le choix entre les deux.
Dans cet article, vous découvrirez :
- Ce qu’est un crédit de caisse et où se situent les limites de cet outil en cas de chiffre d’affaires saisonnier
- Comment l’affacturage peut épouser les pics de votre facturation
- Une comparaison des deux formes de financement sur les points essentiels
- Dans quelle situation un crédit de caisse, l’affacturage ou une combinaison des deux est le plus logique
- Les réponses aux questions fréquentes sur le financement saisonnier
Qu’est-ce que le financement saisonnier, exactement ?
Toutes les entreprises n’ont pas un chiffre d’affaires régulier tout au long de l’année. Certains secteurs connaissent des pics bien marqués : achat de stock supplémentaire, renfort temporaire de personnel, ou courte période durant laquelle se réalise l’essentiel du chiffre d’affaires annuel. Ainsi, le secteur de l’habillement ou du textile peut connaître deux pics prononcés par an, par exemple autour des collections saisonnières. Il s’agit d’un exemple destiné à illustrer le type de fluctuation auquel le financement saisonnier tente de répondre, et non de la garantie que chaque situation se déroulera de la même manière.
Le problème de financement tient au calendrier : les coûts (achats, salaires, fournisseurs) tombent souvent avant le moment où les clients paient leurs factures. Plus la haute saison est marquée, plus ce décalage temporaire peut se creuser. Le financement saisonnier est un terme générique pour désigner les moyens dont une entreprise dispose pour combler ce vide, par exemple via un crédit de caisse auprès de la banque ou via l’affacturage.
Le crédit de caisse : comment ça marche
Un crédit de caisse est une ligne de crédit que votre banque vous accorde jusqu’à un plafond fixé à l’avance. Vous pouvez utiliser ce crédit et le rembourser selon vos besoins, tant que vous restez sous ce plafond.
La banque fixe généralement ce plafond sur la base de vos chiffres historiques et de vos ratios financiers, tels que les ratios de liquidité et de solvabilité. Cela signifie que le plafond reste en principe fixe, même pendant une haute saison où vous auriez en réalité besoin de plus. Pour le relever, il faut le plus souvent un nouvel entretien avec la banque et un réexamen de votre dossier, ce qui peut prendre du temps.
L’affacturage, une réponse aux variations saisonnières
L’affacturage fonctionne différemment : au lieu d’un plafond fixe, vous financez vos factures B2B en attente de paiement pour des services ou des livraisons déjà réalisés. Chez Commercial Finance Group, vous recevez en général 80 à 90 % du montant de la facture en 24 à 48 heures.
Comme le financement est lié à votre facturation, la marge disponible peut en principe évoluer avec votre chiffre d’affaires : plus de factures en haute saison, c’est plus de marge de financement, sans devoir faire réviser un plafond à chaque fois. L’évaluation ne porte pas d’abord sur votre bilan historique, mais sur la qualité de vos débiteurs : qui sont vos clients, et paient-ils généralement à temps ?
À titre d’illustration (un scénario fictif, pas un cas client réel) : une entreprise du secteur de l’habillement ou du textile, avec deux pics prononcés par an, pourrait en principe absorber ce schéma grâce à l’affacturage, car le financement suit les factures de ces périodes de pointe au lieu d’être lié à un plafond annuel fixe.
Quelques conditions pour être éligible chez Commercial Finance Group :
- Chiffre d’affaires annuel minimal de 120.000 €
- Uniquement des factures B2B pour des services ou des livraisons déjà réalisés
- Le secteur de la construction n’est pas éligible
- Affacturage avec recours, avec une assurance-crédit en option
Comparaison : affacturage ou crédit de caisse pour le financement saisonnier
Quand choisir quoi ?
Le crédit de caisse est généralement plus logique lorsque :
- Votre chiffre d’affaires est assez prévisible et les variations restent limitées
- Vous disposez déjà d’une marge suffisante dans votre ligne de crédit existante
L’affacturage est généralement plus logique lorsque :
- Votre haute saison exige structurellement plus de financement que votre ligne de crédit actuelle ne le permet
- Votre facturation croît fortement ou fluctue et vous voulez un financement capable de suivre le mouvement
- Vous préférez ne pas renégocier à chaque fois un plafond plus élevé
Certaines entreprises combinent les deux. Le programme d’affacturage indépendant des banques de CFG peut en effet parfaitement compléter vos crédits existants. En combinant ces solutions, vous évitez de dépendre d’un seul partenaire bancaire.
Questions fréquentes sur le financement saisonnier
Ma marge de financement augmente-t-elle automatiquement pendant une haute saison avec l’affacturage ?
La marge est en principe liée au volume et à la qualité de vos factures, et peut donc suivre un pic de facturation.
L’affacturage convient-il aux secteurs fortement saisonniers ?
L’affacturage peut y contribuer, car le financement suit votre facturation au lieu d’être lié à un plafond. Un secteur à deux pics par an, comme l’habillement ou le textile, peut ainsi parfaitement recourir à l’affacturage pour financer ces pics. Reste à savoir si l’affacturage convient aussi à votre secteur et à votre situation particulière : cela dépend de vos circonstances concrètes.
Puis-je combiner l’affacturage avec mon crédit de caisse ?
Le programme d’affacturage indépendant des banques de CFG peut parfaitement compléter vos crédits existants.
Quelles conditions dois-je remplir pour être éligible chez CFG ?
Les principales conditions sont un chiffre d’affaires annuel minimal de 120.000 €, et uniquement des factures B2B pour des services ou des livraisons déjà réalisés.
Envie d’en savoir plus ?
Vous hésitez sur le financement le mieux adapté à la phase que traverse votre entreprise ? Commercial Finance Group réfléchit volontiers avec vous, sans engagement.
- Téléphone : +32 (0)2 626 00 90
- E-mail : sales@commercialfinance.be